2026년 글로벌 증시와 산업계의 중심에는 단연 전력 인프라가 자리 잡고 있습니다.
과거의 전력 산업이 경기 방어주적인 성격이 강했다면, 현재와 다가올 2026년의 전력 산업은 기술 혁신과 수요 폭증이 맞물린 ‘강력한 성장주’로 탈바꿈했습니다.
인공지능(AI) 데이터센터(전기 하마^^)의 확산, 전기차 보급 확대, 그리고 노후 전력망 교체라는 세 가지 거대한 물결이 만나 유례없는 ‘슈퍼 사이클(Super Cycle)’의 정점을 형성하고 있기 때문입니다.
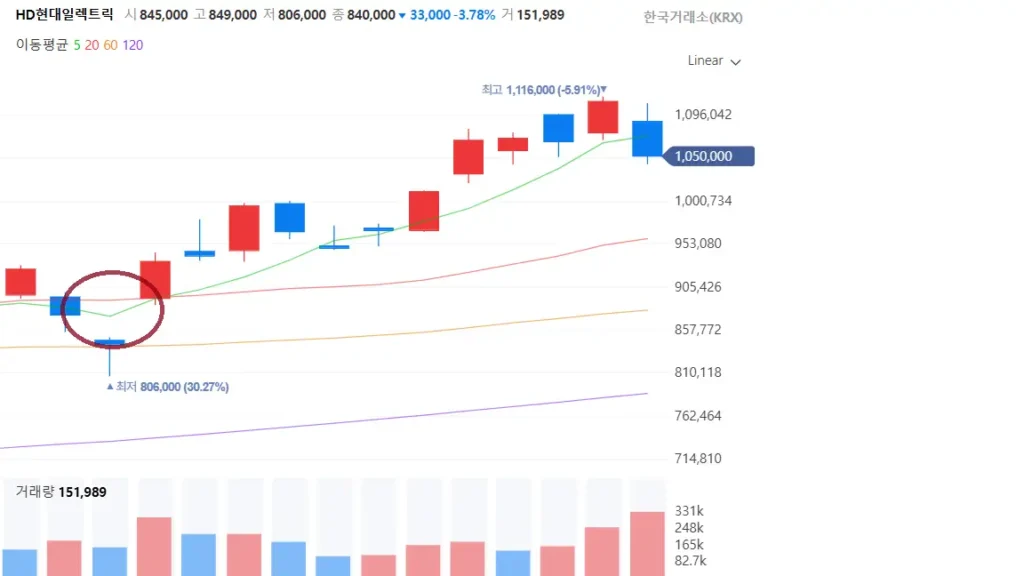
본 포스팅에서는 지난번 네이버 블로그에서 공유했던 주식 매도 수익 실현 후기에 이어, 오늘은 그 데이터를 바탕으로 한 정밀 분석을 정리해 봅니다. 2026년 전력 인프라 시장을 주도할 국내 대장주 3사인 HD현대일렉트릭, LS ELECTRIC, 효성중공업에 대한 심층 분석과 투자 가이드를 제공합니다.
1. 2026년 전력 인프라 시장의 거대한 흐름: 왜 지금인가?
2026년은 전력 산업에 있어 단순한 호황을 넘어 구조적 재편이 완성되는 시기입니다.
전 세계적으로 전력 부족 현상이 심화되면서, 전력 기기는 이제 공급자가 가격을 결정하는 ‘공급자 우위 시장’*에 완전히 진입했다고 합니다.
AI 데이터센터의 전력 소모량 임계점 도달
AI 모델의 학습과 추론에는 일반 검색 대비 수십 배의 전력이 소모됩니다.
2026년까지 전 세계적으로 건설될 데이터센터의 전력 수요는 중소 국가의 전체 전력 소비량과 맞먹는 수준으로 성장할 전망입니다. 특히 북미 지역의 하이퍼스케일러 기업들은 전력 확보를 위해 초고압 변전 설비를 2~3년 전부터 선제적으로 발주하고 있습니다.
북미 및 유럽의 노후 전력망 교체 주기 (Replacement Cycle)
미국 송전망의 70% 이상이 30년 이상 된 노후 설비입니다. 전력망의 수명이 보통 40년임을 감안할 때, 2026년은 이들의 교체 수요가 폭발하는 정점이 될 것입니다.
또한, 신재생 에너지를 효율적으로 수송하기 위한 HVDC(초고압 직류 송전)망 구축 사업이 국가 단위로 진행되면서 관련 기기 수요를 견인하고 있습니다.
2. HD현대일렉트릭: 글로벌 변압기 시장의 수익성 1위
HD현대일렉트릭은 국내 전력기기 업체 중 가장 가파른 이익 성장세를 기록하며 시장의 대장주 역할을 하고 있습니다.
독보적인 수익성과 가격 결정권
- 고수익성 실현: 2026년에는 전력기기 부문의 영업이익률이 25%를 상회할 것으로 예상됩니다. 이는 제조업으로서는 보기 드문 수치로, 글로벌 시장에서 HD현대일렉트릭의 초고압 변압기 기술력이 독보적임을 입증합니다.
- 선별 수주 전략: 이미 향후 3~4년치의 일감을 확보한 덕분에, 이제는 이익률이 높은 고부가가치 프로젝트만 골라 수주하는 단계에 진입하여 이익의 질이 매우 높습니다.
북미 시장의 강력한 지배력
미국 현지 법인을 통한 밀착 영업과 오랜 신뢰 관계는 경쟁사들이 쉽게 넘볼 수 없는 진입장벽이 되었습니다. 2026년에는 북미향 매출 비중이 더욱 확대되며, 글로벌 전력망 재편의 핵심 파트너로 자리매김할 것입니다.
3. LS ELECTRIC: 스마트 그리드와 배전 시장의 지배자
LS ELECTRIC(LS일렉트릭)은 송전 뿐만 아니라 건물의 전기를 분배하는 배전(Distribution) 영역에서 압도적인 국내외 경쟁력을 보유하고 있습니다.
외형 성장과 포트폴리오 다각화
- 배전반 및 저압 기기 수요 급증: 데이터센터와 2차전지 공장 증설 시 변압기만큼 중요한 것이 배전 설비입니다. LS ELECTRIC은 이 분야의 글로벌 표준 기술을 보유하고 있어 국내외 대형 고객사의 수혜를 직접적으로 입고 있습니다.
- 북미 매출 1조 원 시대 개막: 2026년은 LS ELECTRIC의 북미 현지 생산 라인이 풀가동되는 해로, 북미 지역 매출이 사상 처음으로 1조 원을 돌파할 것으로 기대됩니다.
차세대 기술: HVDC와 ESS
국내 유일의 HVDC 전문 생산 공장을 보유하고 있으며, 2026년에는 유럽 및 아시아 시장의 해상 풍력 연계 프로젝트에서 가시적인 성과가 도출될 것으로 보입니다.
4. 효성중공업: 최대 수주 잔고를 바탕으로 한 실적 점프
효성중공업은 국내 3사 중 가장 방대한 글로벌 생산 기지를 보유하고 있으며, 특히 유럽과 북미에서 공격적인 확장을 이어가고 있습니다.
12조 원의 압도적 수주 잔고
- 업계 최대 수주 잔고: 2026년 초 기준 효성중공업의 전력 부문 수주 잔고는 약 12조 원에 달합니다. 이는 전력 3사 중 최대 규모로, 향후 실적의 우상향 가시성이 가장 높다는 것을 의미합니다.
- 유럽 시장 점유율 1위 공략: 영국, 독일, 노르웨이 등 유럽 주요국에서 초고압 변압기 대량 수주에 성공하며 시장 점유율을 급격히 높였습니다.
지능형 전력망 솔루션 (STATCOM)
효성중공업은 전압을 일정하게 유지해 주는 STATCOM 기술에서 세계 최고 수준의 경쟁력을 보유하고 있습니다. 신재생 에너지는 전압 변동이 심하기 때문에, 2026년 탄소 중립 정책이 강화될수록 효성중공업의 채택 비중은 늘어날 수밖에 없습니다.
💡[Special Insight] 변압기 다음은 ‘전선’입니다: 가온전선의 낙수효과
전력망이라는 고속도로에서 변압기가 ‘톨게이트’라면, 그 사이를 잇는 도로는 **’전선(Cable)’**입니다. 변압기 수주가 폭발하면 반드시 따라오는 것이 바로 초고압 전선 수요입니다.
가온전선: LS그룹의 북미 진출 핵심 병기
가온전선은 국내 전선 업계의 강자로, 특히 LS그룹의 북미 인프라 공략에서 핵심적인 역할을 수행합니다. 2026년 가온전선을 주목해야 하는 이유는 명확합니다.
- 변압기 수주와의 동행: 북미와 유럽의 노후 변압기가 교체될 때, 노후화된 전선 역시 반드시 함께 교체되어야 합니다. 전력 3사의 수주 잭팟은 곧 가온전선의 실적으로 이어지는 **’확정된 미래’**와 같습니다.
- 구리 가격 상승의 수혜: 전선 제조 원가의 80% 이상을 차지하는 구리 가격이 상승할 때, 가온전선은 이를 제품 가격에 전이(Pass-through)시켜 수익성을 극대화하는 구조를 갖추고 있습니다.
- 해상풍력 및 신재생 에너지: 2026년 본격화되는 글로벌 해상풍력 프로젝트에서 전기를 육지로 송전하는 해저 케이블 및 초고압 케이블 수요의 핵심 공급처로 자리 잡고 있습니다.
💡 투자 포인트: 전력기기 3사가 이미 높은 주가 상승을 기록했다면, 아직 상대적으로 저평가된 전선주(가온전선도 많이 오르긴 했죠. 최근 10만원대 돌파)는 포트폴리오의 수익률을 보완할 수 있는 훌륭한 대안이 될 것입니다.
5. 전력 인프라 3사 핵심 데이터 비교 (2026년 예상치)
| 구분 | HD현대일렉트릭 | LS ELECTRIC | 효성중공업 |
| 핵심 제품 | 초고압 변압기 | 배전 기기 및 스마트 그리드 | 초고압 변압기 및 STATCOM |
| 예상 수주 잔고 | 약 10.5조 원 | 약 6.5조 원 | 약 12.5조 원 |
| 주요 타겟 | 북미, 중동 | 북미, 동남아, 한국 | 유럽, 북미, 인도 |
| 영업이익률 | 20~25% (최고) | 12~15% (안정적) | 13~18% (상승 중) |
6. 주요 근거 및 투자 요약 (출처 포함)
- 역대급 수주 잔고: 국내 전력 3사의 합산 수주 잔고는 2026년 기준 27조 원을 돌파하며 공급자 우위 시장임을 증명하고 있습니다. (출처: 비즈워치, 딜사이트 2026년 실적 분석)
- 데이터센터 수요 폭발: 미국 내 데이터센터 전력 수요는 2030년까지 현재의 3배 가까이 증가할 것이며, 2026년은 그 인프라 구축의 골든타임입니다. (출처: 골드만삭스 리서치, 더밀크 2026 전망)
- 목표주가 랠리: 주요 증권사들은 효성중공업의 목표주가를 최대 330만 원, HD현대일렉트릭을 120만 원 이상으로 상향 조정하며 구조적 성장을 예고했습니다. (출처: 하나증권, 한국투자증권 리포트)
7. 결론: 2026년 포트폴리오의 필수 선택
2026년 전력 인프라 관련주 투자는 더 이상 선택이 아닌 필수입니다. 수익성 중심의 HD현대일렉트릭, 사업 다각화의 LS ELECTRIC, 그리고 압도적인 수주 규모의 효성중공업 중 본인의 투자 성향에 맞는 종목으로 대응하시기 바랍니다.
지금의 슈퍼 사이클은 단순한 유행이 아니라, 전 세계 에너지 체계가 재편되는 ‘거대한 시대적 흐름’이기 때문입니다.
바로가기 링크: KRX 한국거래소 정보데이터시스템 (국내 증시 종목별 실적 및 수급 데이터 확인)